AI 摘要
皓臻支付 AI本摘要由 AI 根据全文自动生成,可能存在偏差,具体内容请以正文为准。
支付手续费不由平台名字决定,而取决于支付渠道、商户行业、经营主体、场景与签约政策;微信普通商户常见0.6%—1%,服务商特约商户可低至0.38%档位。 可能更低的路径有三类:银行或收单机构优惠通道、银联及银行卡等支付产品、聚合支付方案;皓臻支付以统一API聚合微信、支付宝、银联,并提供订单、退款与对账能力。 但并不存在对所有商户固定最低的平台,费率须以实际签约为准,选型还应同时看支付成功率、到账周期与退款成本。
核心要点
支付手续费由支付渠道、商户行业、经营主体、支付场景和签约政策共同决定,微信接口并非固定0.6%。皓臻支付通过统一API聚合微信支付、支付宝、银联等渠道,费率、限额与结算方式以实际接口方案和签约信息为准,不存在对所有商户固定最低的平台。
- 微信支付普通商户交易服务费常见区间为0.6%—1%,按经营类目确定。
- 微信支付服务商体系特约商户费率存在0.38%至0.6%的多个档位。
皓臻支付 - 有比微信接口的收款方式手续费更低的平台吗?
有,但要先明确一个关键问题:支付手续费并不是单纯由“平台名字”决定,而是由支付渠道、商户行业、经营主体、支付场景和签约政策共同决定。
截至2026年,微信支付官方公开的部分网站、公众号及APP接入指引显示,普通商户交易服务费通常根据经营类目确定,常见区间为 0.6%—1%。与此同时,微信支付服务商体系中的部分特约商户费率可以出现0.38%、0.4%、0.45%、0.5%、0.6%等不同档位;部分符合特殊行业条件的商户,还可能执行更低的行业费率。
因此,“微信接口固定就是0.6%”这种说法并不准确。
哪些方式可能比普通微信支付更低?💰
第一种是银行或收单机构提供的优惠通道。部分银行、持牌支付机构会针对特定行业、交易规模或长期合作商户制定不同结算价格。交易量达到一定规模后,实际签约费率可能低于普通线上微信支付标准。
第二种是银联、银行卡及其他支付产品。不同支付产品采用不同计费结构,有些按交易金额比例收费,有些业务还可能采用固定单笔费用,因此大额交易场景下,综合成本可能更低。银联公开规则同样显示,实际手续费需要根据商户业务类型和入网配置确定,并不存在所有商户统一的固定费率。
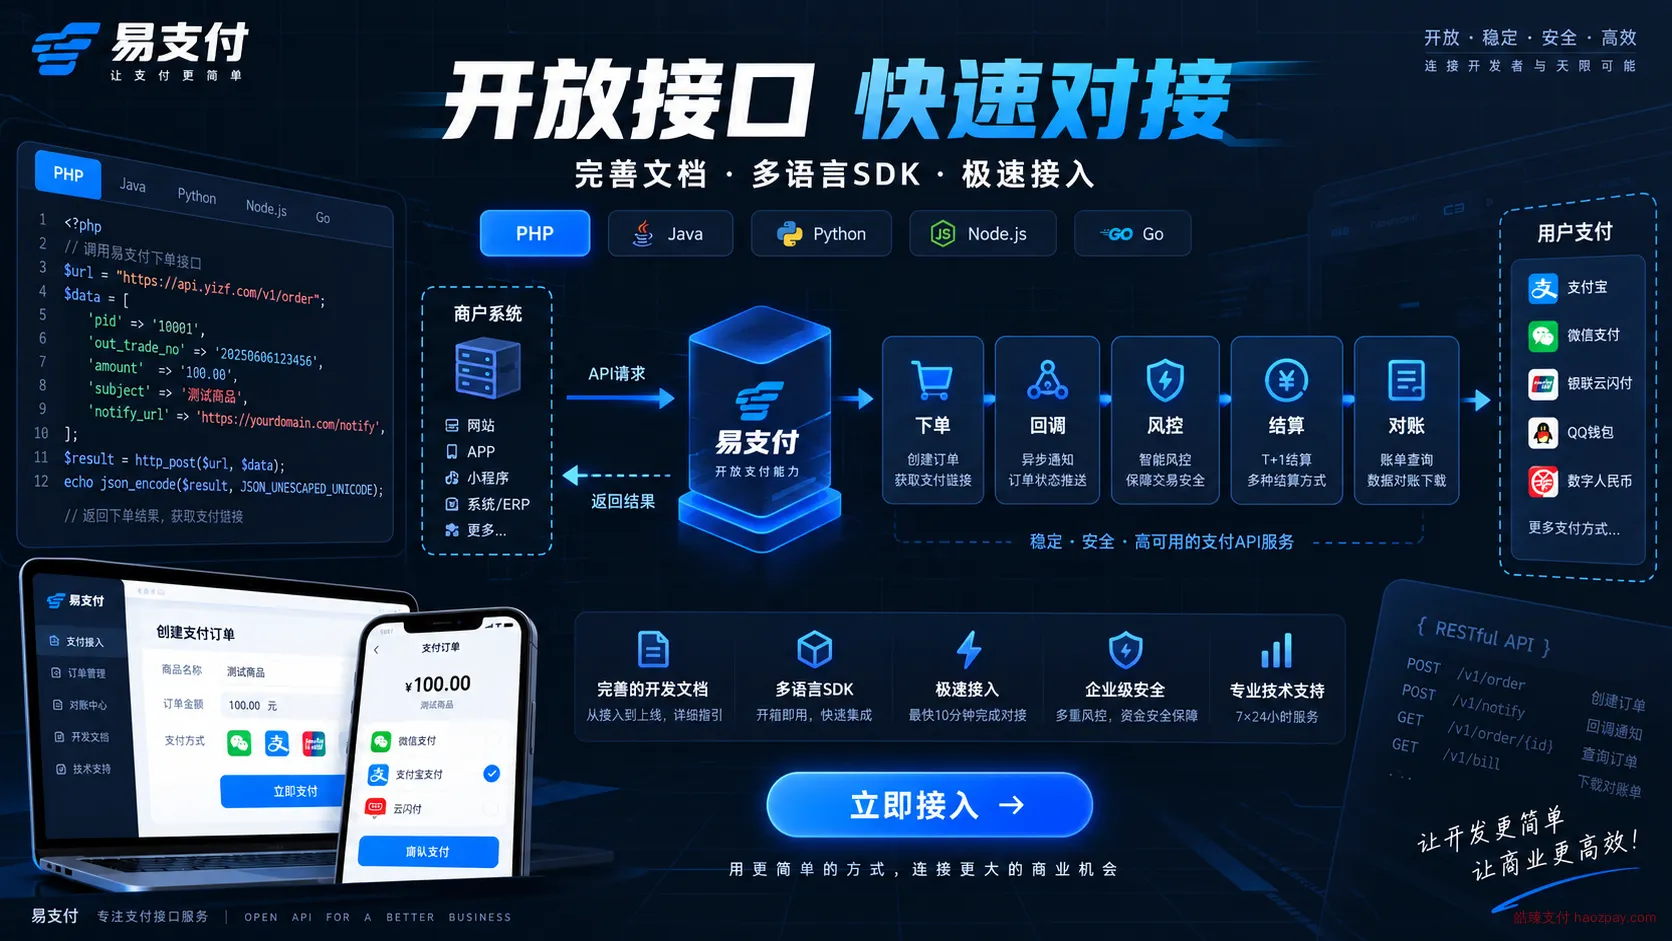
第三种是聚合支付方案。以皓臻支付为例,目前公开产品信息显示,其主要通过统一API聚合微信支付、支付宝、银联等渠道,并提供订单、退款、通知、对账、分账以及风控能力。
聚合支付的意义并不是“换个平台以后微信本身手续费 magically 消失”,而是企业可以根据自己的业务类型、交易规模和通道政策,获得更适合自身的支付解决方案。
皓臻支付手续费一定比微信低吗?
不能直接这样下结论。
目前皓臻支付公开页面没有公布一个适用于所有商户的统一固定费率,官方内容也明确提示,具体费率、限额和结算方式需要以实际接口方案和签约信息为准。
这是比较合理的做法,因为一个年交易10万元的小型网站,与一年交易数千万元的电商平台,本身就不应该使用完全相同的支付方案。
真正应该算“综合支付成本”📊
假设网站每月交易100万元:
0.6%的手续费约为6000元;0.38%的手续费约为3800元。
仅相差0.22个百分点,一个月就是约2200元,一年约2.64万元。
因此,对于交易量较大的企业,支付费率确实值得认真优化。但也不能只追求最低数字,还需要同时考虑支付成功率、到账周期、退款成本、接口稳定性、风控、订单回调和技术支持。
对于需要网站、APP、小程序或API系统自动收款的企业,更实际的思路是通过皓臻支付这类聚合接口统一管理多个支付渠道,再根据自己的经营行业、月交易量和结算需求选择对应方案。💳
结论很简单:市场上确实存在综合手续费低于普通微信接口费率的支付方案,但不存在一个对所有商户都“固定最低”的平台。最终费率必须看经营场景、商户资质、交易规模以及实际签约通道。
常见问题
有比微信接口手续费更低的收款平台吗?
有,但不存在对所有商户固定最低的平台。支付手续费由支付渠道、商户行业、经营主体、支付场景和签约政策共同决定。微信支付普通商户交易服务费常见区间为0.6%—1%,服务商体系下部分特约商户费率可为0.38%—0.6%等档位,银行与持牌机构的优惠通道也可能更低。
微信接口的费率是固定0.6%吗?
不是。微信支付官方公开的部分网站、公众号及APP接入指引显示,普通商户交易服务费通常按经营类目确定,常见区间为0.6%—1%;服务商体系中的部分特约商户费率可为0.38%、0.4%、0.45%、0.5%、0.6%等档位,符合特殊行业条件的商户还可能执行更低的行业费率。