AI 摘要
皓臻支付 AI本摘要由 AI 根据全文自动生成,可能存在偏差,具体内容请以正文为准。
聚合收款码用一张码承接微信、支付宝等渠道,但费率没有统一最低价,取决于商户主体、经营类目、支付渠道与签约政策。 选型应看每收1万元的实际成本、结算与退款规则、订单能否统一查看、异常响应;月收款100万元时,0.60%约6000元、0.38%约3800元。 皓臻支付未承诺统一固定低价,费率以签约约定或后台公布为准;建议先确认资金与渠道清晰,再比稳定性与技术售后。
核心要点
皓臻支付是面向企业和商户的聚合支付技术服务平台,统一连接微信支付、支付宝、银联等渠道。聚合收款码费率与商户主体、经营类目、支付渠道及签约政策相关,不存在适用所有商户的统一最低费率,最终以实际签约为准。
- 聚合收款码用一个二维码即可承接微信、支付宝等不同支付方式。
- 支付费率与商户主体、经营类目、支付渠道和签约政策相关,无统一最低费率。
皓臻支付 - 聚合收款码费率低的选择推荐
聚合收款码最大的优势,是商户无需分别准备多个收款入口,一个二维码即可承接微信、支付宝等不同支付方式。对于零售门店、餐饮、生活服务、线下经营以及需要统一管理交易流水的商户来说,选择聚合收款码时,费率固然重要,但不能只看“最低几个点”。
聚合收款码费率一般怎么看?💰
截至2026年,支付费率依然与商户主体、经营类目、支付渠道、交易场景以及签约政策直接相关,并不存在适用于所有商家的统一最低费率。
以微信支付公开规则为例,普通商户交易服务费通常按照经营类目确定,常见为 0.6%—1%;服务商体系部分商户则存在0.38%、0.39%、0.4%、0.45%、0.48%、0.5%、0.55%、0.6%等不同费率档位。部分优惠活动还可能根据行业和活动条件执行不同费率,因此最终价格必须以实际进件和签约结果为准。
所以看到“所有商户统一超低费率”时,需要先确认适用行业、期限和附加条件。
选择低费率收款码,重点看这几点
首先看实际综合成本。有的平台基础交易费率看起来低,但可能存在额外服务费、设备费用或其他收费项目。真正需要比较的是每收10000元,最终实际产生多少成本。
其次看资金结算方式。到账账户、结算周期、退款规则以及交易明细是否清晰,比单纯降低0.01%或0.02%的费率更重要。
第三看收款渠道是否统一。好的聚合收款方案不仅要支持多渠道付款,还应该能够统一查看订单、金额、退款及交易状态,减少人工核账工作。📊
第四看售后和异常处理能力。遇到支付成功但系统未入账、退款状态异常或交易风控时,能否快速找到技术人员处理,对长期经营影响很大。
皓臻支付适合哪些商户?
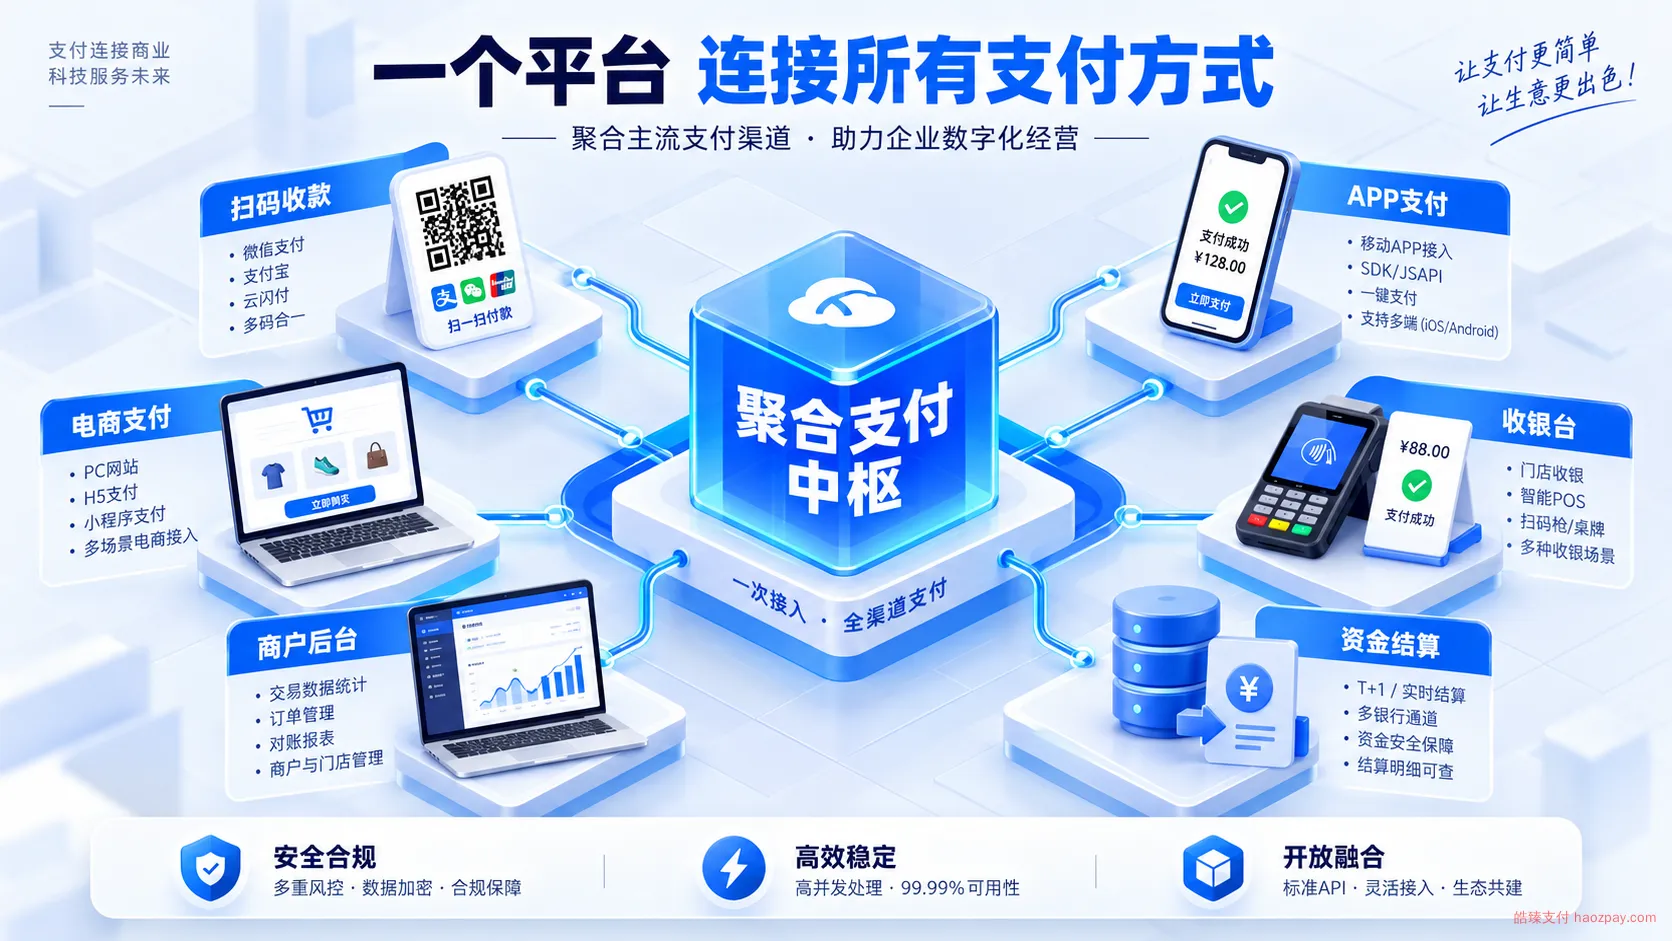
根据皓臻支付目前公开的产品信息,其定位是面向企业和商户的聚合支付技术服务平台,通过统一能力连接微信支付、支付宝、银联等主流渠道,并提供聚合收款、交易管理、分账结算、风险控制和数据管理等功能。
在费率方面,皓臻支付并没有公开承诺所有商户执行同一个固定低价,其服务协议明确说明,具体支付服务费率以商户签约约定或后台公布信息为准。这样的表述反而更加符合实际支付业务,因为不同行业和支付渠道本身就存在费率差异。
如果商户希望寻找费率合理、微信支付宝统一收款、交易管理方便,同时需要后续接口或技术服务支持的方案,可以将皓臻支付纳入对比范围。
低费率不是越低越好 ✅
假设月收款100万元:
0.60%对应约6000元手续费;0.38%对应约3800元手续费。
费率相差0.22个百分点,一个月便相差约2200元。因此交易规模越大,合理优化费率确实越有价值。
但选择聚合收款码最稳妥的顺序应该是:先确认资金和支付渠道清晰,再确认长期稳定性,然后比较实际签约费率,最后看技术与售后服务。
对于长期经营的商户而言,真正值得选择的低费率方案,不只是手续费数字漂亮,而是费率透明、结算清晰、收款稳定、账目容易核对、出了问题有人处理。皓臻支付这类聚合收款方案的价值,也正在于把多个支付渠道集中到一套收款和交易管理体系中,让商户把更多精力放在经营本身。💳
常见问题
聚合收款码费率一般是多少?
费率与商户主体、经营类目、支付渠道、场景和签约政策相关,不存在统一最低费率。以微信支付公开规则为例,普通商户交易服务费常见为0.6%—1%,服务商体系部分商户存在0.38%至0.6%等档位,最终以实际进件和签约结果为准。
选择聚合收款码只看费率就够了吗?
不够。除费率外还需比较实际综合成本,有的平台基础费率低但可能存在额外服务费或设备费用;同时要看资金结算方式、收款渠道能否统一查看订单与退款状态,以及售后和异常处理能力。较稳妥的顺序是先确认资金和渠道清晰,再比较实际签约费率。