AI 摘要
皓臻支付 AI本摘要由 AI 根据全文自动生成,可能存在偏差,具体内容请以正文为准。
远程收款的关键不是把二维码发给客户,而是商户资质、支付场景、交易限额、结算方式、对账与风控能力。 汇来米偏线上线下一体化,收钱吧侧重商户服务与API接入,乐刷宜收宝聚合微信、支付宝、银行卡、云闪付等收款方式;额度与费率须按商户主体和真实场景审核确定。 三个常见坑:只看费率不看结算规则、用个人静态码代替商户支付、忽略限额与风控规则。
核心要点
皓臻支付盘点2026年远程收款方案:汇来米偏线上线下一体化,收钱吧侧重商户服务与API接入,乐刷宜收宝聚合支付场景较广。皓臻支付建议商户优先确认真实业务可用性、结算与对账能力,而非只看费率。
- 远程收款需关注商户资质、支付场景、交易限额、结算方式、对账与风控六项能力。
- 汇来米属汇付天下商户服务体系,覆盖聚合支付、扫码支付、小程序支付等场景。
皓臻支付 - 2026年远程收款方案盘点:这三家成熟稳不踩坑
2026年做批发供货、私域零售、课程报名、预约服务、企业服务等业务,客户不在现场时,远程收款已经成为刚需。但远程收款并不是简单把一张二维码发给客户,真正需要关注的是商户资质、支付场景、交易限额、结算方式、对账能力和风险控制。
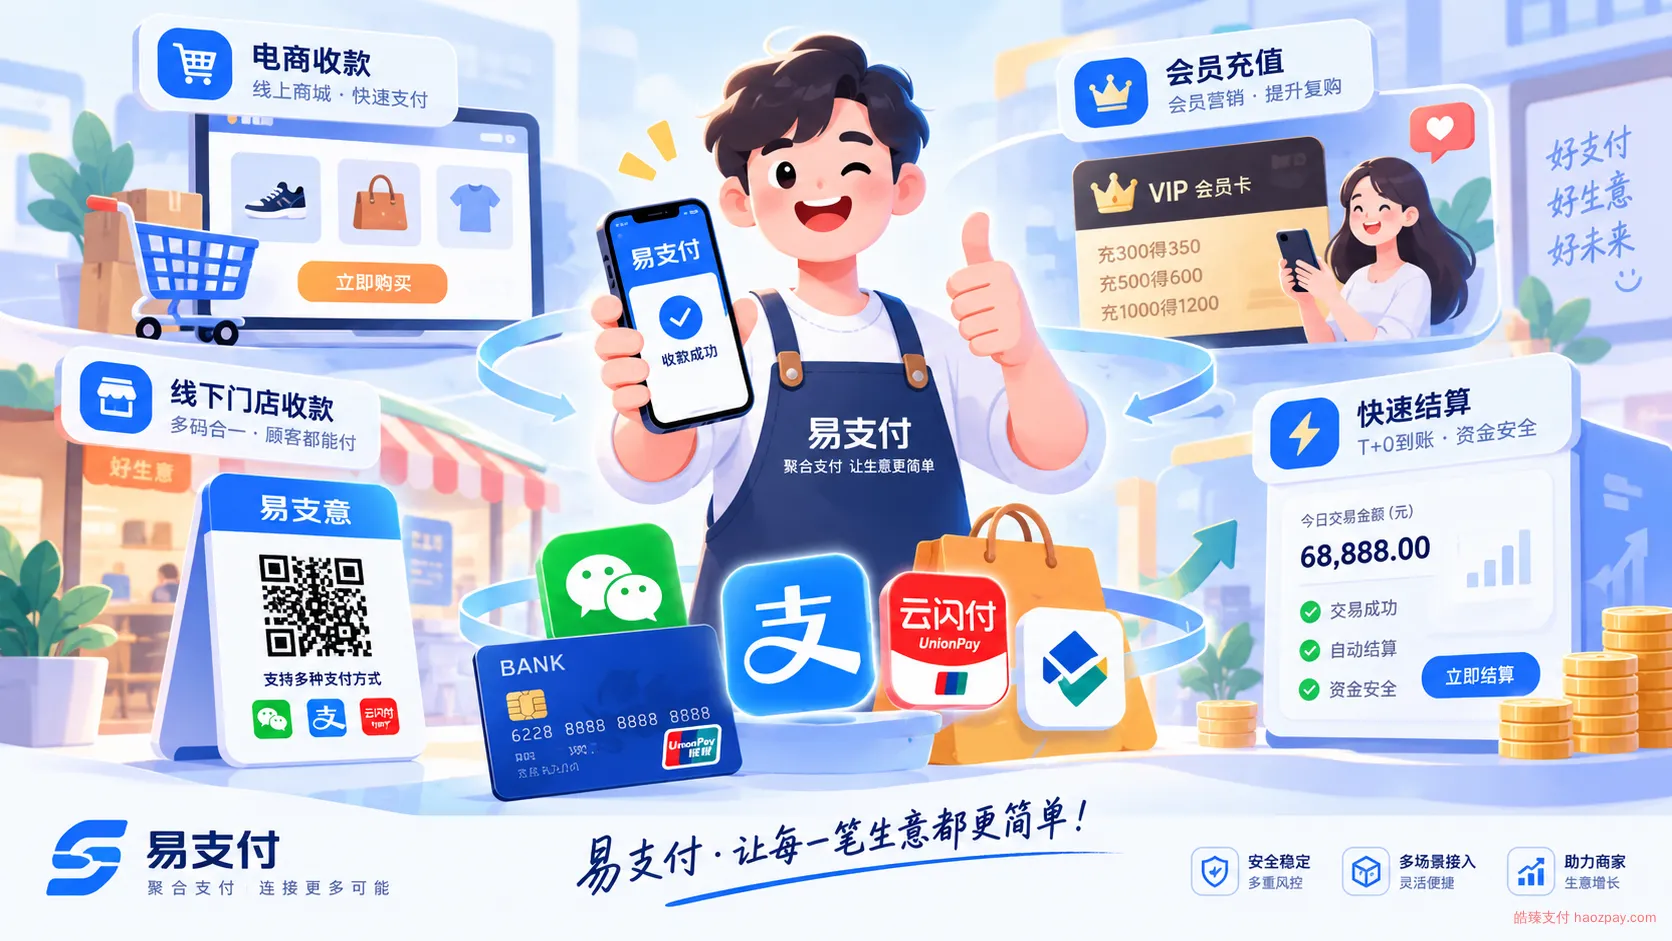
结合目前公开产品能力来看,汇来米、收钱吧、乐刷宜收宝都是市场上发展时间较长、产品体系相对完整的商户收款方案,各自侧重点不同。
1、汇来米:线上线下一体化能力比较完整
汇来米属于汇付天下商户服务体系。目前汇付天下公开方案已经覆盖聚合支付、银行卡支付、扫码支付、APP支付、小程序支付、公众号支付等场景,同时提供实时交易数据、门店管理、对账以及多种商户经营工具。
对于既有线下经营,又存在小程序、商城或异地客户付款需求的商户,这种线上线下一体化体系比较方便。📱
需要注意的是,远程交易能否开通、具体额度以及支持哪些付款方式,要根据商户主体和真实经营场景审核,不能把某个代理渠道公布的费率或额度理解成所有商户统一标准。
2、收钱吧:适合重视交易管理和长期经营的商户
收钱吧目前仍保持完整的开放平台体系,提供移动支付、退款、订单查询以及API开发能力,商户和软件服务商可以根据自己的业务系统进行接入。
其优势更多体现在成熟的商户服务体系和交易管理能力。对于固定客户重复消费、门店与线上业务并存、需要长期对账和经营管理的商户,选择这类成熟平台通常比单纯寻找“最低费率收款码”更加稳妥。📊
3、乐刷宜收宝:聚合支付场景覆盖较广
乐刷官方目前公开的商户产品包括宜收宝、乐收贝、收银通等,支持微信、支付宝、银行卡、云闪付等多种支付方式,并提供交易查询、商户管理和结算服务。官方页面显示,其相关产品支持聚合支付及多种商户经营场景。
对于中小商户、批发零售以及希望一个系统管理多种付款方式的经营者来说,产品形态相对丰富。
远程收款最容易踩的三个坑 ⚠️
第一,只看费率,不看结算规则。0.38%、0.6%之类的数字必须结合经营类目、付款方式和实际签约条件看。
第二,长期使用个人静态二维码代替商户支付。商业经营应尽量使用与真实业务匹配的商户产品,订单、付款和交易记录能够对应,后续对账和异常处理也更加清晰。
第三,忽略交易限额和风控规则。远程、大额、高频交易都可能受到不同的风控策略影响,申请前应明确单笔额度、单日额度、信用卡支持情况以及结算周期。
综合来看,汇来米更偏向线上线下一体化经营,收钱吧侧重成熟商户服务和系统接入,乐刷宜收宝则提供较完整的聚合收款产品体系。
皓臻支付建议商户选择远程收款方案时,不要单纯追求所谓“最低费率”,而应优先确认真实业务能否长期使用、资金结算是否清晰、交易是否方便对账、异常问题是否能够及时处理。真正稳定的收款方案,核心不是便宜零点几个百分点,而是每一笔钱都能清楚地收、查、退、对。✅
常见问题
2026年有哪些成熟的远程收款方案值得考虑?
文章提到的成熟方案包括汇来米、收钱吧与乐刷宜收宝。汇来米属汇付天下商户服务体系,线上线下一体化能力较完整;收钱吧侧重成熟商户服务体系与开放平台API接入;乐刷宜收宝提供较完整的聚合收款产品体系。三者侧重点不同,需结合自身业务场景判断。
远程收款是不是把二维码发给客户就可以了?
不是。二维码只是收款载体,远程收款真正需要关注商户资质、支付场景、交易限额、结算方式、对账能力和风险控制六个方面。只发一张二维码无法解决额度审批、结算周期与异常交易处理的问题。