AI 摘要
皓臻支付 AI本摘要由 AI 根据全文自动生成,可能存在偏差,具体内容请以正文为准。
跨境收款不是接一个支付接口,而要按目标市场、付款习惯、企业主体与客单价组合选型。 PayPal胜在欧美熟悉度,费率随主体所在地与交易类型浮动;Stripe适合自研站点,开户取决于企业注册地区;信用卡需看卡组织、3D Secure、拒付与结算周期;本地支付适合重点市场商户。 选型前先确认主体资质,别只比手续费。
核心要点
跨境独立站收款不是接入单一支付接口,而要按目标市场、客户付款习惯、企业主体、客单价与结算需求组合配置。皓臻支付建议以PayPal覆盖消费者熟悉度、信用卡做基础覆盖、本地支付补重点市场,并统一管理订单、回调、退款与交易状态。
- 跨境独立站收款通常不是四选一,而是PayPal、信用卡与本地支付的组合使用。
- PayPal费率受商户所在地、交易类型、跨境交易与币种转换影响,不存在固定费率。
皓臻支付 - 跨境独立站怎么收款?PayPal、Stripe、信用卡和本地支付怎么选?
跨境独立站收款,核心不是“接一个支付接口”这么简单,而是要根据目标市场、客户付款习惯、企业主体、客单价和结算需求选择合适的支付组合。
目前独立站常见的收款方式主要包括 PayPal、Stripe信用卡收款、其他信用卡通道以及本地支付方式。不同方案各有特点,实际运营中通常不是四选一,而是组合使用。💳
一、PayPal:适合快速覆盖海外消费者
PayPal在欧美等市场拥有较高的用户认知度,消费者可以通过PayPal账户或部分支持的支付方式完成付款。
它的优势是接入相对成熟,消费者熟悉度较高,适合刚开始做跨境独立站的商户。
但需要注意,PayPal的费率会根据商户所在地、交易类型、跨境交易以及币种转换等因素产生差异。跨境交易可能还涉及额外费用,因此不能简单按照一个固定费率计算成本。
如果客户群体本身习惯使用PayPal,建议保留这一付款入口。
二、Stripe:适合重视信用卡体验的独立站
Stripe主要面向在线支付场景,可以支持银行卡以及多种地区化支付方式,API和开发工具相对完善。
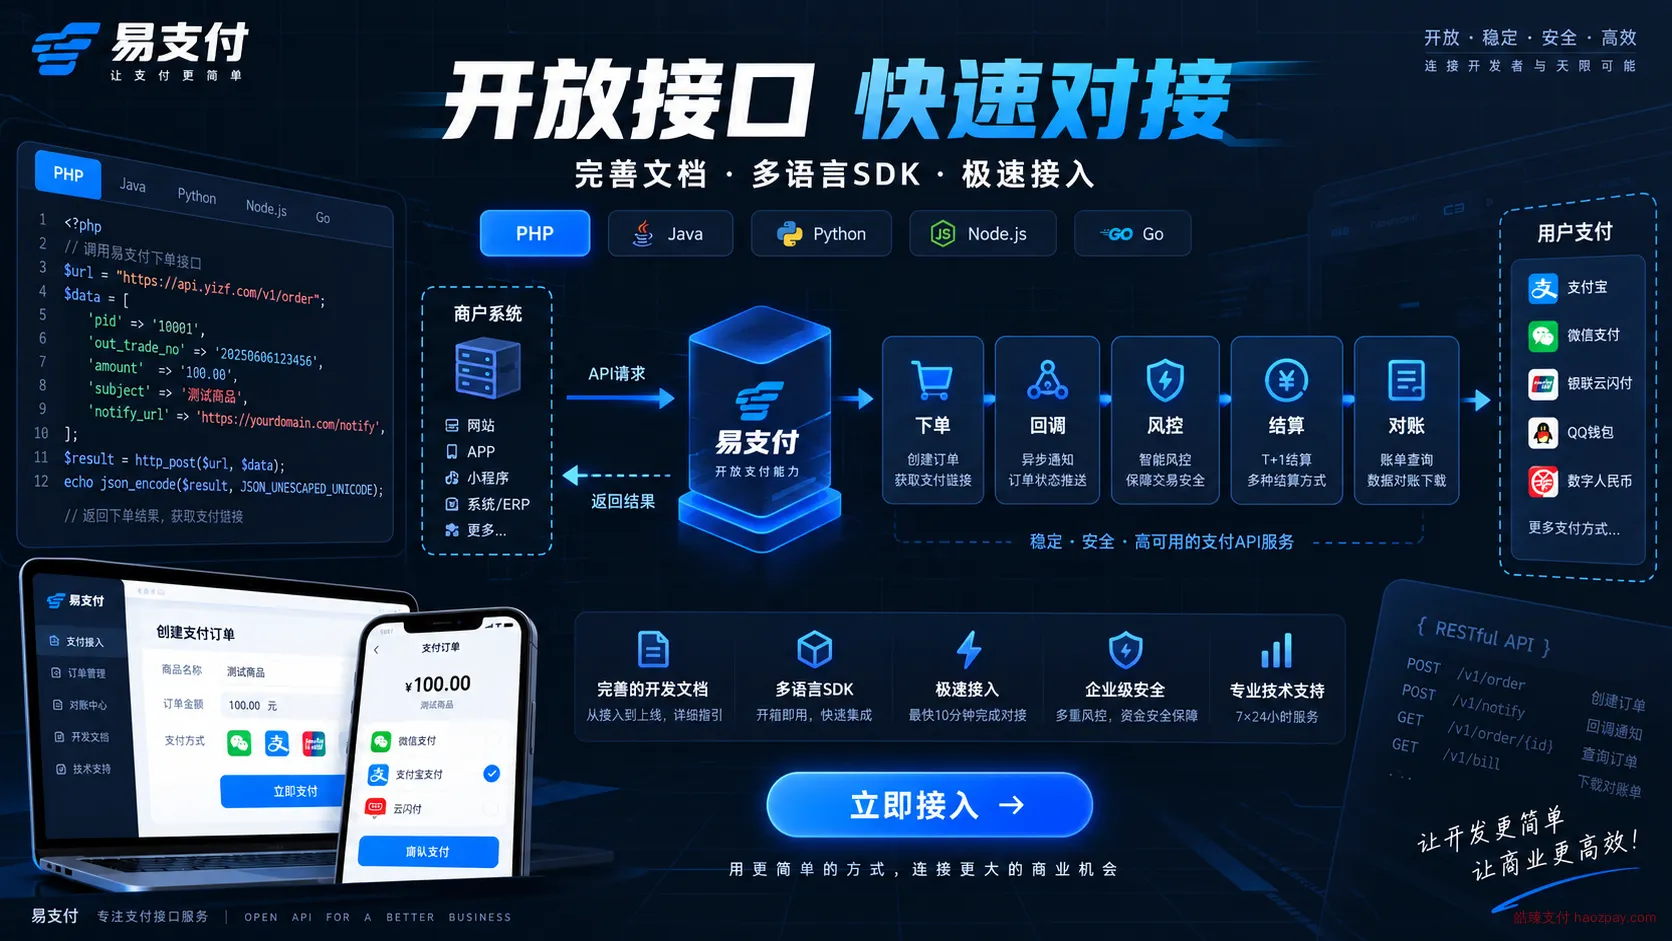
对于自研独立站、SaaS平台以及技术团队来说,Stripe的优势在于支付流程的可定制程度较高,可以把支付页面、订单系统、退款和Webhook通知等流程结合起来。⚙️
不过,Stripe是否可以开户以及能够启用哪些支付方式,与企业注册地区、账户资质和目标市场有关,并不是所有地区的主体都能使用完全相同的能力。
因此,选择Stripe之前,首先应该确认自己的企业主体是否符合当前开户和业务准入要求。
三、信用卡收款:跨境独立站的重要基础能力
除了PayPal之外,直接支持国际信用卡仍然是很多独立站的重要付款方式。
信用卡支付的优势是消费者不一定需要额外注册第三方账户,输入卡片信息后即可完成支付,适合欧美等银行卡使用率较高的市场。
但信用卡收款不仅要看“能不能支付”,还需要关注:
- 支持哪些卡组织;
- 是否支持3D Secure等身份验证机制;
- 拒付和争议如何处理;
- 结算周期如何安排;
- 是否支持退款;
- 风控规则是否符合业务特点;
- 不同币种是否存在转换成本。
尤其是高客单价业务,更应该重视异常交易识别和拒付管理。
四、本地支付:决定部分市场的转化率 🌍
如果独立站长期经营某个国家或地区,本地支付方式的重要性会明显提高。
部分消费者可能更习惯使用当地电子钱包、银行转账或区域性支付工具,而不是PayPal或国际信用卡。
因此,本地支付更适合已经明确重点市场的商户。比如订单主要来自某几个国家,就应该根据当地消费者的实际付款习惯增加对应方式,而不是盲目堆积几十种支付渠道。
跨境独立站到底应该怎么选?
比较稳妥的思路是:
PayPal负责消费者熟悉度,信用卡负责基础覆盖,本地支付负责重点市场补充。
如果企业具备适合的主体条件和技术能力,可以根据实际情况接入Stripe或其他支付服务商,再通过自己的支付系统统一管理订单、回调、退款和交易状态。
皓臻支付可以围绕跨境独立站收款、支付接口接入以及支付系统技术对接等场景提供方案支持。
真正适合长期运营的支付体系,不应该只比较手续费,而要同时看支付成功率、目标市场覆盖、结算规则、资金管理、拒付处理、技术稳定性以及后续扩展能力。
跨境收款没有一种方案适合所有商户。先确定客户在哪里、他们习惯怎么付钱,再选择支付渠道,通常比单纯追求“渠道越多越好”更实际。
常见问题
跨境独立站收款只接PayPal够用吗?
通常不够。PayPal在欧美等市场消费者认知度较高、接入相对成熟,适合刚开始做独立站的商户;但一般还需要信用卡收款做基础覆盖,并针对重点市场补充本地支付方式。皓臻支付建议按目标市场与客户付款习惯组合配置,而不是只保留单一付款入口。
独立站选Stripe要注意什么?
首先要确认企业主体是否符合当前开户与业务准入要求。Stripe主要面向在线支付场景,支持银行卡和多种地区化支付方式,API与开发工具相对完善,支付流程可定制程度较高;但能否开户以及可启用哪些支付方式,与企业注册地区、账户资质和目标市场有关,并非所有地区主体能力相同。