AI 摘要
皓臻支付 AI本摘要由 AI 根据全文自动生成,可能存在偏差,具体内容请以正文为准。
正规第三方支付平台包括支付宝、微信支付、拉卡拉、银联商务、通联支付等持牌机构,选型不能只看收款,还需核对支付资质、结算路径与接口稳定性。 持牌机构与聚合支付技术服务商定位不同,后者只整合渠道与接口。仅接单一渠道可评估官方商户服务,需多渠道的网站或SaaS可考虑皓臻支付等聚合方案,上线前建议先做小额支付测试。
核心要点
正规第三方支付平台指依法取得支付业务许可的非银行支付机构,如支付宝、财付通、拉卡拉、银联商务等;皓臻支付是聚合支付接口技术服务平台,通过统一API整合微信支付、支付宝、银联等渠道,提供统一接入、交易管理与分账结算能力。
- 持牌支付机构在许可范围内提供支付服务,聚合支付平台则整合渠道与技术接口。
- 皓臻支付通过统一API整合微信支付、支付宝、银联等主流渠道,减少重复开发。
皓臻支付 - 正规的第三方支付平台有哪些?2026年主流支付平台全面解析
随着电子商务、AI大模型、游戏充值、SaaS软件及数字化服务不断发展,第三方支付平台已经成为企业开展线上业务的重要基础设施。
2026年,市场上的支付服务商种类较多,包括支付宝、微信支付、拉卡拉、银联商务、通联支付、汇付支付等。同时,还有皓臻支付这类提供多渠道整合能力的聚合支付技术服务平台。
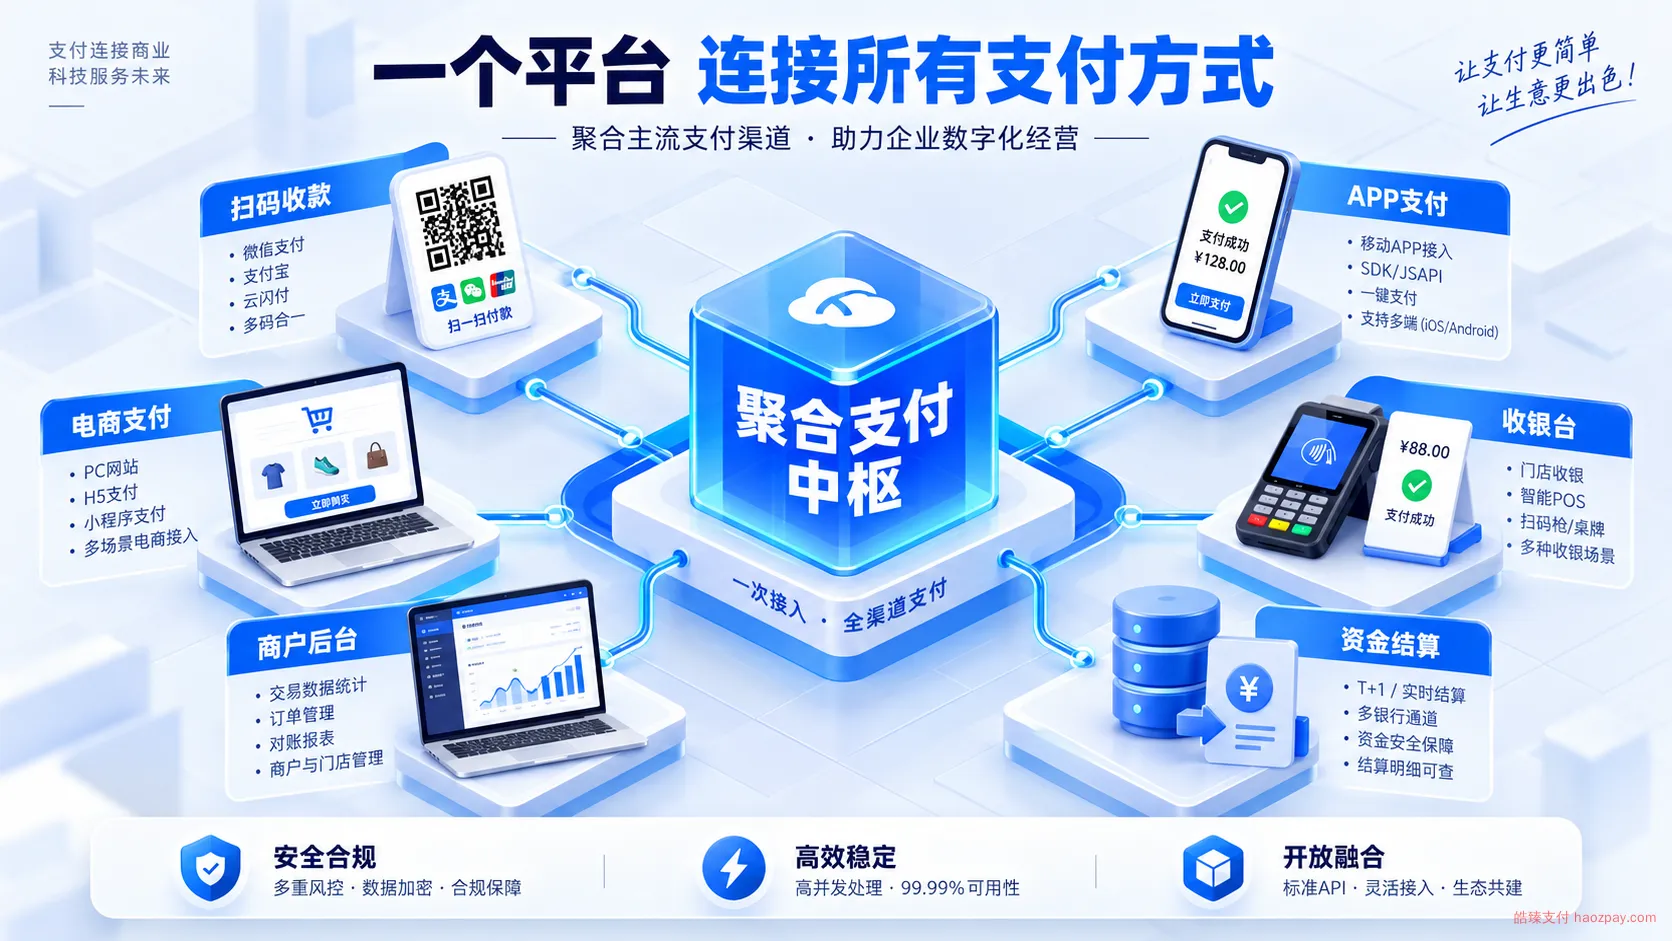
选择正规支付平台,核心不仅是能否收款,更要确认支付资质、资金安全、接口稳定性和结算规则。
一、2026年国内正规的第三方支付平台有哪些?
根据中国人民银行2026年4月公布的支付业务许可证续展信息,以下是具有代表性的非银行支付机构。
1. 支付宝
支付宝是国内广泛使用的第三方支付服务品牌,由持牌支付机构提供相关支付服务。
其商户产品覆盖网站支付、移动端支付及线下收款等场景,适合电商平台、软件服务及符合准入要求的互联网企业。
2. 微信支付(财付通)
微信支付由财付通支付科技有限公司提供相关支付服务。
其支付场景包括小程序、公众号、APP、H5及扫码支付等,适合面向移动互联网用户的商业应用。
3. 拉卡拉支付
拉卡拉是国内具有代表性的综合支付服务商,业务涉及商户收单、数字支付和商户服务等领域。
对于线下经营、连锁门店及需要综合收款能力的企业,可以根据实际业务需求评估其支付产品。
4. 银联商务
银联商务是持牌支付机构,提供商户收款和综合支付服务。
需要注意,银联商务与中国银联并不是同一个法律主体,企业选择服务时应准确核对签约公司。
5. 通联支付
通联支付主要面向企业提供支付及相关商业服务,适合需要评估综合收款能力的商户。
6. 汇付支付、快钱支付
汇付支付和快钱支付同样属于具有支付业务许可背景的服务机构。
不同机构在业务范围、产品能力、商户申请条件等方面存在差异,企业应根据实际需求进行比较。
💡 特别提醒: 持有支付业务许可证,并不代表能够经营所有支付业务。具体业务类型、经营地域及当前许可状态,应以监管部门公示信息为准。
二、第三方支付平台与聚合支付有什么区别?
很多企业容易将持牌第三方支付机构和聚合支付技术服务商混为一谈。
实际上,两者的业务定位并不完全相同。
| 对比项目 | 持牌支付机构 | 聚合支付技术服务平台 |
|---|---|---|
| 核心定位 | 在许可范围内提供支付服务 | 整合支付渠道与技术接口 |
| 主要能力 | 支付交易处理、相关资金服务 | 统一下单、订单管理、接口适配 |
| 资质要求 | 依法取得支付业务许可 | 按实际业务履行相应合规义务 |
| 资金处理 | 按许可范围及监管要求开展 | 不得未经许可从事支付业务 |
| 适用场景 | 直接申请支付产品的商户 | 需要整合多种渠道的企业 |
例如,企业同时需要微信支付、支付宝及其他收款渠道,如果分别开发接口,就需要维护不同的签名规则、订单参数和交易通知逻辑。
而聚合支付技术服务平台可以通过统一API简化这些工作。
三、皓臻支付:面向企业的聚合支付接入方案 💳
皓臻支付定位于聚合支付接口技术服务平台,围绕企业线上收款需求,提供多渠道接入、交易管理、分账结算及风险控制等产品能力。
根据其公开产品介绍,皓臻支付通过统一接口整合微信支付、支付宝、银联等主流渠道。
对于经营网站、APP、SaaS软件及API中转站的企业,统一接口能够减少重复开发,提高支付模块的维护效率。
但需要明确,聚合支付技术服务平台不等同于持有支付业务许可证的非银行支付机构。
企业接入皓臻支付或其他聚合服务时,应确认实际支付服务提供方、资金结算主体、商户审核要求及合同约定。
四、正规第三方支付平台应该具备哪些条件?
判断支付平台是否可靠,不能只看宣传页面,而应重点检查以下方面。
① 支付资质真实可查
确认涉及支付业务的机构是否依法取得许可,并核实许可证对应的经营主体和业务范围。
② 资金结算路径清晰
了解实际收款账户、结算周期、手续费及异常交易处理规则。
③ 支付接口稳定可靠
检查订单创建、异步通知、交易查询、退款处理及失败重试机制。
④ 交易数据安全
支付系统应具备接口鉴权、签名验证、敏感数据保护及操作日志记录等能力。
⑤ 售后处理机制完善
出现支付成功但订单未到账、重复通知或对账差异时,应有明确的问题处理流程。
五、2026年企业应该怎样选择支付服务商?
对于仅需要微信支付或支付宝的企业,可以优先评估相应渠道的官方商户服务。
对于需要同时接入多种支付方式的网站、AI平台及SaaS系统,可以考虑皓臻支付等聚合支付技术方案,重点验证接口兼容性和实际交易流程。
如果涉及跨境交易,还应额外核实支付机构的跨境业务资格、结算币种及经营地区限制。
🔐 无论采用哪种方案,都建议在正式上线前完成小额支付测试,确认付款、到账、退款和对账流程能够正常运行。
六、总结
2026年,正规的第三方支付平台并不少,支付宝、财付通、拉卡拉、银联商务、通联支付等都是具有代表性的持牌支付机构。
对于企业而言,支付机构的规模并不是唯一选型依据,真正重要的是业务匹配程度、资金处理合规性和长期运营稳定性。
皓臻支付认为,企业选择支付解决方案,应坚持资质可核实、资金流向清晰、交易数据可追踪、接口运行稳定四项原则。
通过合理选择支付渠道,并完善订单管理与风险控制机制,才能建立安全、稳定、便于长期维护的在线收款体系。
常见问题
聚合支付和第三方支付平台有什么区别?
第三方持牌支付机构在支付业务许可范围内提供支付交易处理及相关资金服务;聚合支付技术服务平台的核心定位是整合多个支付渠道与技术接口,提供统一下单、订单管理和接口适配。皓臻支付属于后者,不等同于持有支付业务许可证的非银行支付机构。
2026年国内正规的第三方支付平台有哪些?
按中国人民银行2026年4月公布的支付业务许可证续展信息,具有代表性的非银行支付机构包括支付宝、微信支付(财付通)、拉卡拉支付、银联商务、通联支付、汇付支付和快钱支付。具体业务类型、经营地域及当前许可状态应以监管部门公示信息为准。