AI 摘要
皓臻支付 AI本摘要由 AI 根据全文自动生成,可能存在偏差,具体内容请以正文为准。
本地支付指特定国家常用的电子钱包、即时转账和现金凭证,可减少消费者弃单。 欧洲有iDEAL、Bancontact,东南亚有FPX、PromptPay、GCash,拉美用Pix、OXXO,印度为UPI。 聚合支付可用统一API管理订单、退款与查询;本地渠道并非全部对境外商户开放,接入取决于支付机构与商户主体。
核心要点
本地支付方式是特定国家或地区广泛使用的付款工具,涵盖电子钱包、即时银行转账、银行账户扣款和现金凭证支付。皓臻支付以聚合支付技术与统一API接入,为企业提供多渠道支付整合支持,公开列示渠道包括微信支付、支付宝和银联。
- 本地支付方式包括电子钱包、即时银行转账、银行账户扣款和现金凭证支付。
- 荷兰 iDEAL 正在向 Wero 体系过渡,商户需关注支付服务商的迁移安排。
皓臻支付 - 跨境独立站常见的本地支付收款方式(支付接口)
随着跨境电商和国际贸易不断发展,越来越多的企业通过独立站面向全球消费者销售商品和服务。然而,不同国家和地区的支付习惯存在明显差异,仅依靠国际信用卡收款,可能无法满足所有消费者的付款需求。
皓臻支付(HaozPay) 围绕聚合支付技术、统一API接入和交易管理,为企业提供多渠道支付系统整合思路,帮助商户简化支付接口开发与订单管理流程。
一、什么是本地支付方式?🌍
本地支付方式是指在特定国家或地区广泛使用的付款工具,包括电子钱包、即时银行转账、银行账户扣款和现金凭证支付等。
与Visa、Mastercard等国际银行卡支付相比,本地支付通常更符合当地消费者的使用习惯。
对于跨境独立站而言,提供合适的本地支付选项,可以减少消费者因缺少熟悉的付款方式而放弃订单的情况。
二、欧洲市场常见的本地支付接口 💳
欧洲市场的支付方式具有明显的区域差异。
荷兰:iDEAL
iDEAL是荷兰广泛使用的在线银行支付方式,消费者可以通过银行应用完成付款。随着欧洲支付体系发展,iDEAL正在向Wero体系过渡,商户应关注支付服务商的迁移安排。
比利时:Bancontact
Bancontact是比利时常见的本地支付方式,适用于面向当地消费者的电商交易。
波兰:BLIK、Przelewy24
BLIK提供基于银行应用的移动支付体验,Przelewy24则整合多种本地银行支付方式,适合面向波兰市场的独立站。
企业选择欧洲本地支付接口时,需要确认服务商的商户准入条件、支持币种及退款规则。
三、东南亚常见的本地支付方式 📱
东南亚拥有多个电子钱包和银行转账支付市场,消费者使用习惯因国家而异。
马来西亚:FPX
FPX是马来西亚常见的在线银行支付方式,消费者可以通过参与该支付网络的银行完成交易。
泰国:PromptPay
PromptPay是泰国的即时支付体系,支持通过二维码等方式发起付款,适用于符合接入要求的本地支付场景。
菲律宾:GCash
GCash是菲律宾常见的移动钱包之一,可用于线上消费等支付场景。
此外,新加坡的PayNow、印度尼西亚的QRIS也是企业研究当地收款方案时可以关注的支付体系。
需要注意,这些支付方式并非全部面向境外商户直接开放,实际能否接入取决于支付机构、商户主体和业务类型。
四、拉美市场常见的本地支付接口 💰
拉丁美洲市场的支付习惯同样具有明显的本地化特点。
巴西:Pix
Pix是巴西广泛使用的即时支付系统,消费者可通过银行应用和二维码等方式完成付款。
对于面向巴西消费者的独立站,Pix是值得重点评估的支付方式。
墨西哥:OXXO
OXXO现金凭证支付允许消费者获取付款凭证后,通过支持该服务的实体网点完成付款。
这种模式适合希望使用现金付款的消费者,但交易确认可能存在延迟,商户不能仅凭生成付款凭证就认定订单已支付。
五、印度市场的UPI支付接口
UPI是印度广泛使用的即时支付体系,消费者可以通过兼容的银行应用或支付应用完成交易。
对于面向印度市场的独立站,UPI能够提供符合当地习惯的移动支付体验。
不过,境外企业接入UPI需要考虑商户主体资格、合作支付机构、交易场景及跨境结算限制,不能将印度境内支付能力直接等同于国际收单能力。
六、如何通过聚合支付API整合多个本地渠道?⚙️
如果独立站同时经营欧洲、东南亚和拉美市场,分别开发各国支付接口,会增加系统维护成本。
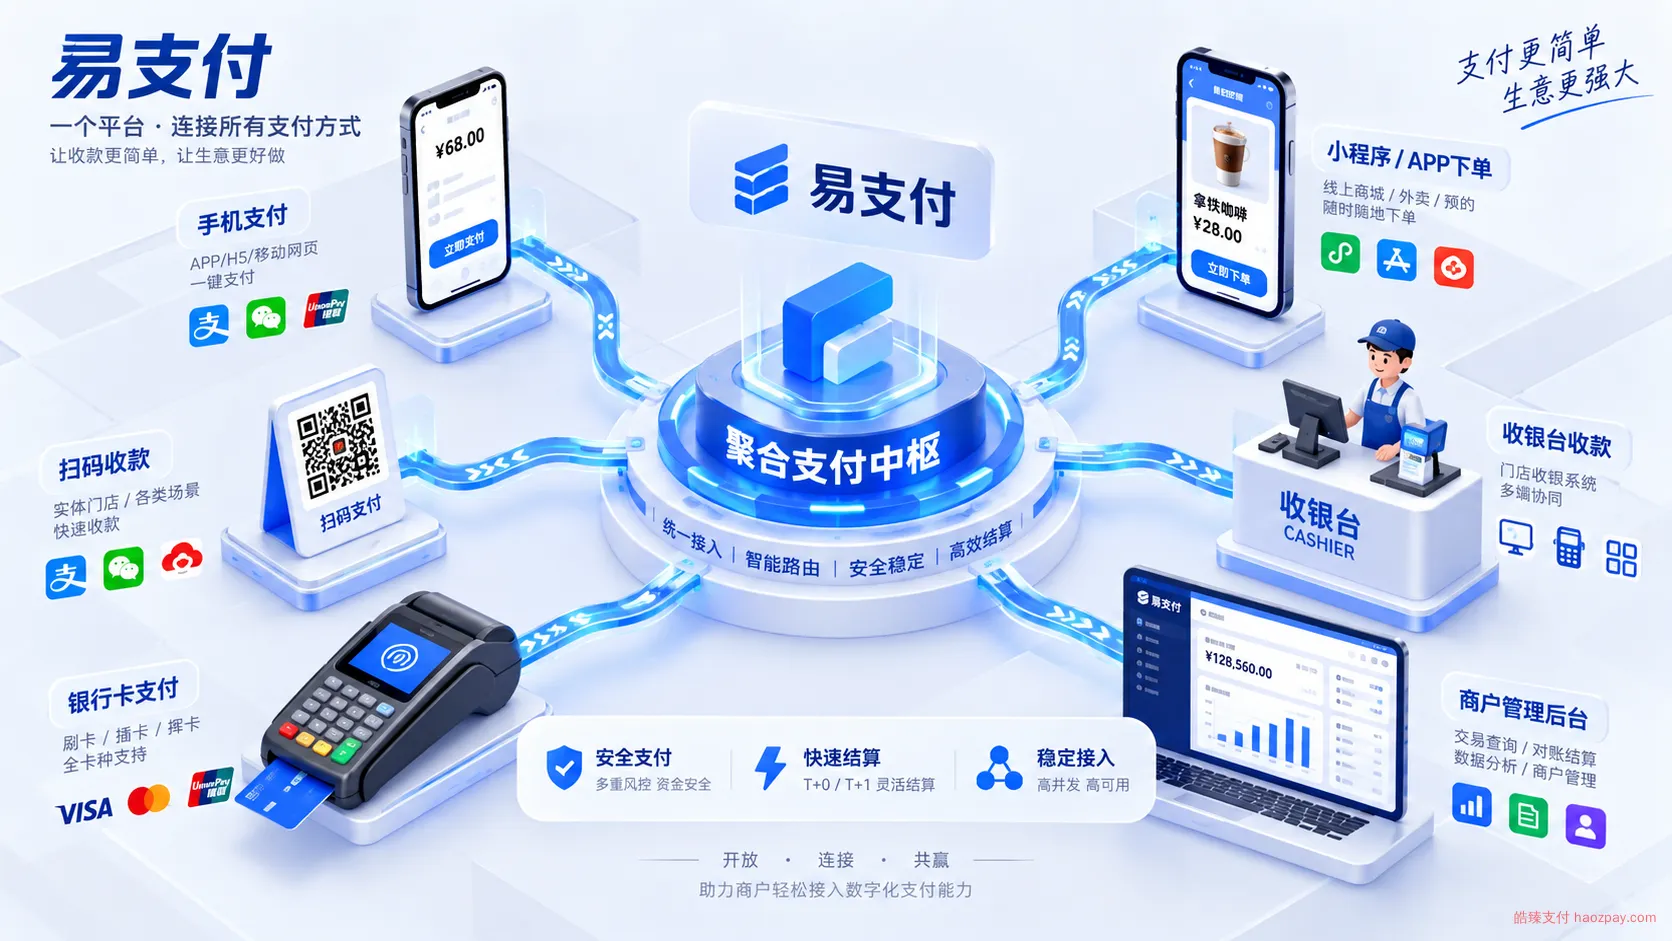
聚合支付可以通过统一API管理不同渠道的订单创建、支付状态通知、退款和交易查询,减少重复开发。
皓臻支付目前公开介绍的核心能力包括聚合收款、统一支付接口、订单管理与交易风控,明确列示的渠道主要包括微信支付、支付宝和银联。
对于Pix、GCash、PromptPay等海外本地支付方式,尚不能仅凭聚合支付平台定位认定皓臻支付已经支持。企业应在接入前核实实际渠道清单、商户准入要求及结算方案。
七、跨境独立站如何选择本地支付方式?🚀
企业应优先分析订单来源国家、消费者付款习惯以及支付失败原因,再决定增加哪些本地渠道。
同时,需要关注支付手续费、汇率转换成本、到账周期、退款规则与交易安全要求。
在系统搭建方面,应通过服务端验签、订单状态查询和幂等处理,确保支付通知准确,避免重复处理订单。
本地支付的核心价值,不是让独立站拥有更多付款按钮,而是让目标市场的消费者使用熟悉、安全、便捷的方式完成交易。
皓臻支付通过统一支付接口和聚合支付技术,为企业优化多渠道支付管理提供支持。合理选择当地支付渠道,并结合规范的交易管理体系,有助于降低结账障碍,提升独立站的运营效率与长期竞争力。
常见问题
什么是本地支付方式?
本地支付方式是指在特定国家或地区广泛使用的付款工具,包括电子钱包、即时银行转账、银行账户扣款和现金凭证支付等。与 Visa、Mastercard 等国际银行卡支付相比,本地支付更符合当地消费者使用习惯,可减少消费者因缺少熟悉付款方式而放弃订单的情况。
欧洲市场常见的本地支付方式有哪些?
荷兰常见 iDEAL,比利时为 Bancontact,波兰包括 BLIK 和 Przelewy24。其中 iDEAL 正在向 Wero 体系过渡,商户应关注支付服务商的迁移安排。企业选择欧洲本地支付接口时,需要确认服务商的商户准入条件、支持币种及退款规则。