AI 摘要
皓臻支付 AI本摘要由 AI 根据全文自动生成,可能存在偏差,具体内容请以正文为准。
聚合支付合规经营的核心是「不碰资金」:服务商只做渠道整合、订单管理、技术接口、对账支持和风控,商户资金由银行或持牌支付机构按约定路径直接结算,技术服务商不得归集、沉淀或挪用。 判断服务商是否可靠,重点看五项:支付渠道的许可证与许可范围是否真实、资金流向与手续费退款责任是否透明、接口回调与订单幂等是否稳定、商户数据与密钥是否受控、各方权利义务是否清晰。合规流程上,系统只负责把订单转发到合规渠道、接收并验证支付通知、更新订单状态,不替代持牌机构做商户尽职调查和资金结算。 需注意,2024年5月1日起施行的《非银行支付机构监督管理条例》要求支付业务须持牌并按许可范围经营,不得变相从事清算业务,仅靠改名或签技术服务协议无法规避,判断依据是实际经营行为。
核心要点
聚合支付不碰资金,指服务商只负责渠道整合、订单管理、技术研发、对账与风控,商户资金由银行或持牌支付机构按约定路径直接结算。皓臻支付以此模式提供多渠道支付接口整合、统一订单管理与财务对账等技术服务。
- 聚合支付不碰资金,指服务商不自行归集、沉淀、挪用或违规划转商户交易资金。
- 合规模式下商户资金由银行或依法取得支付业务许可的支付机构按约定结算路径直接结算。
- 《非银行支付机构监督管理条例》自2024年5月1日起施行,明确支付业务须持牌经营。
- 皓臻支付提供多渠道支付接口整合、统一订单管理、交易数据统计与财务对账服务。
- 商户选型应核查渠道许可范围、资金流向、接口稳定性、数据安全与合作权责。
- 聚合支付系统承担技术连接与交易信息管理,不替代持牌机构的商户尽职调查与结算职责。
皓臻支付:聚合支付不碰资金,合规才是长久经营的基础
随着支付行业监管体系不断完善,聚合支付行业正在从单纯追求渠道数量和交易规模,逐渐转向规范化、专业化和技术服务化发展。
对于聚合支付服务商而言,真正值得长期投入的不是资金沉淀,而是支付系统研发、渠道技术整合、订单管理和安全风控能力。不违规经手商户资金,明确技术服务与支付业务的边界,是聚合支付企业实现长期经营的重要基础。
一、什么是聚合支付不碰资金?
聚合支付的核心是整合不同支付渠道,为商户提供统一的支付接入和管理能力。
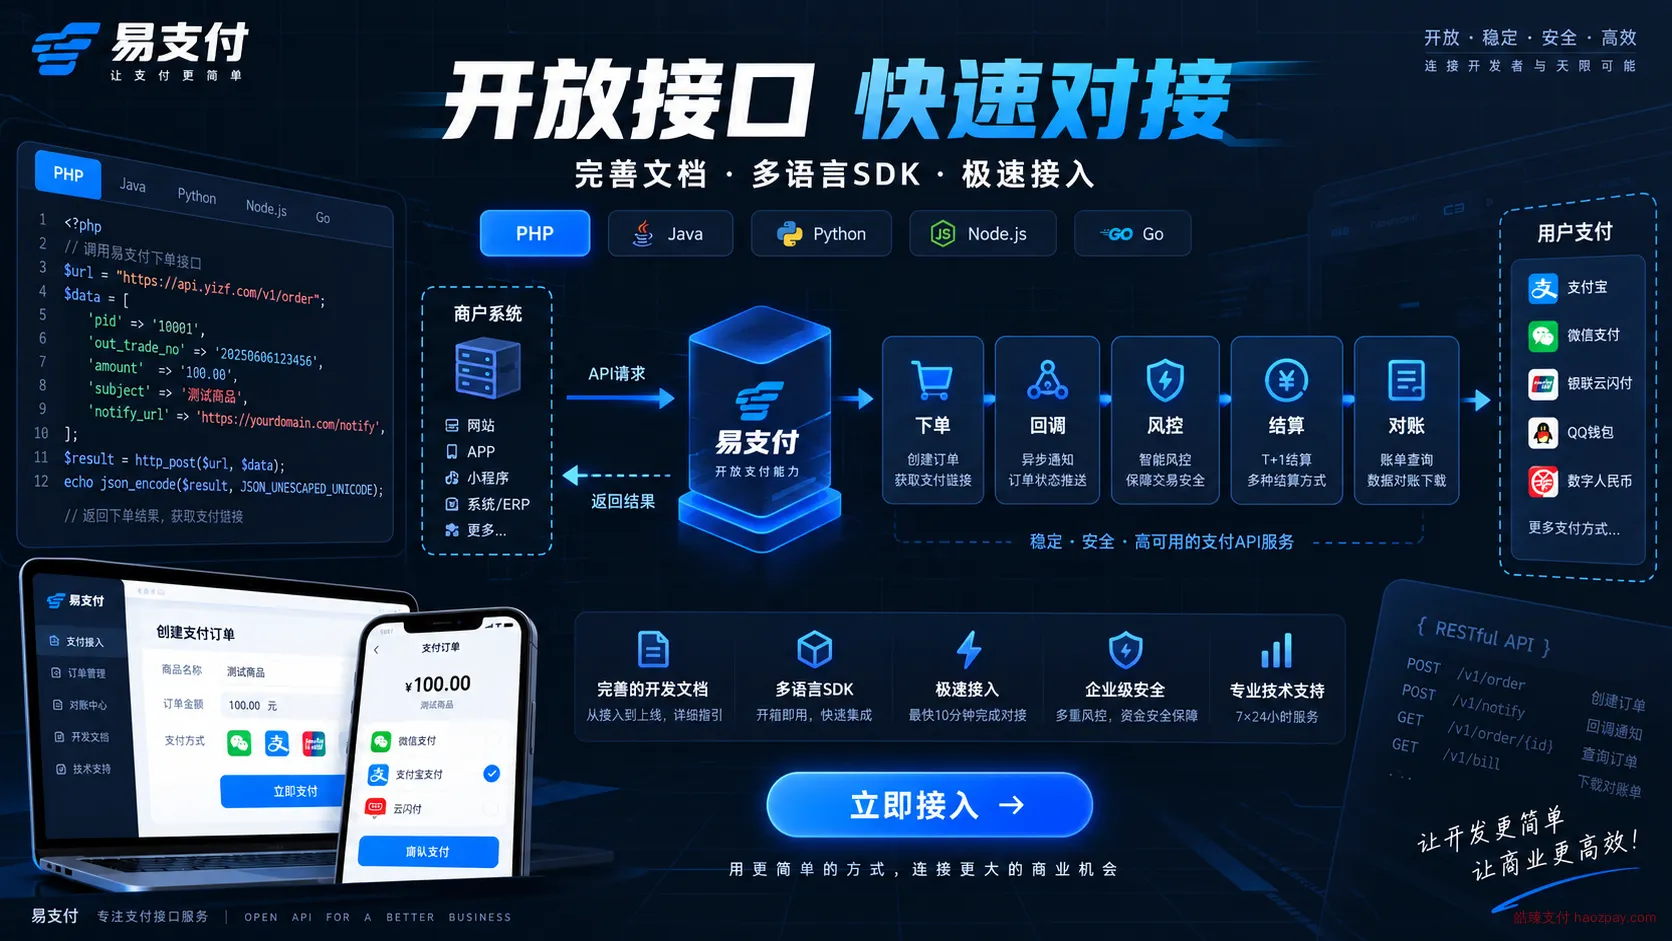
在合规的技术服务模式下,聚合支付服务商主要承担以下工作:
- 支付接口整合: 对接银行及持牌支付机构提供的合规接口。
- 订单系统管理: 统一创建订单、记录交易状态和处理支付通知。
- 支付技术研发: 提供 API、SDK、二维码收款及系统对接能力。
- 财务对账支持: 汇总不同渠道的交易数据,辅助商户核对账单。
- 安全风险控制: 建立接口验签、异常交易识别、重复订单防护等技术机制。
在这一模式下,支付资金由银行或依法取得相应支付业务许可的支付机构按照业务协议及监管要求处理,直接按照约定的结算路径完成商户资金结算。
聚合支付技术服务商不应自行归集、沉淀、挪用或违规划转商户交易资金。
二、为什么聚合支付必须重视资金合规?
支付业务涉及商户资金安全、消费者权益以及金融交易秩序。如果技术服务商擅自介入资金归集、清算和结算,就可能超出正常技术服务范围,产生相应的监管风险。
2024年5月1日起施行的《非银行支付机构监督管理条例》明确规定,设立非银行支付机构必须依法取得支付业务许可,并按照许可证载明的业务类型和经营地域范围开展业务。
同时,条例明确要求支付机构不得未经批准从事依法需要审批的业务,不得从事或者变相从事清算业务。
这意味着,企业不能仅仅通过更换业务名称、签订技术服务协议,就将实际开展的支付业务包装成普通软件服务。
判断业务是否合规,关键看实际经营行为,而不是宣传口号。
三、合规的聚合支付应该如何运作?
合理的业务架构,应当将技术服务、支付处理和资金结算进行明确区分。
一般流程如下:
- 商户通过聚合支付系统创建收款订单。
- 系统根据商户配置,将支付请求转发至相应的合规支付渠道。
- 银行或持牌支付机构按照业务规则处理交易。
- 支付机构返回交易结果,聚合系统接收并验证支付通知。
- 商户后台更新订单状态,并根据实际结算记录进行财务核对。
在整个过程中,聚合支付系统主要承担技术连接和交易信息管理职能,不能擅自替代持牌机构完成其应当履行的商户尽职调查、支付业务处理和资金结算职责。
四、商家选择聚合支付服务商,需要关注什么?
企业选择聚合支付系统时,不能只看支付渠道数量,还应该重点检查以下方面:
1. 支付渠道是否真实合规
核实实际提供支付服务的机构名称、支付业务许可证及许可范围,避免接入来源不明的支付渠道。
2. 资金流向是否透明
明确付款资金由谁处理、结算到哪个账户、手续费如何收取,以及退款由谁负责。
3. 技术系统是否稳定
检查 API 接口、支付回调、订单幂等、异常重试和交易日志等关键功能。
4. 数据安全是否可靠
做好商户信息、交易数据和接口密钥的访问控制,避免敏感信息泄露及接口被恶意调用。
5. 合作关系是否清晰
明确技术服务商、支付机构和商户之间的权利义务,避免出现责任不清、资金纠纷和售后推诿。
五、皓臻支付:坚持技术服务与资金合规并重
聚合支付行业真正的竞争力,不应该建立在资金沉淀或者不透明的结算模式上,而应该体现在系统研发、支付渠道整合、交易处理效率和风险管理能力上。
皓臻支付关注聚合支付系统研发与技术服务,为企业提供多渠道支付接口整合、统一订单管理、交易数据统计、财务对账及业务系统对接等技术解决方案。
我们认为,支付系统不仅要做到接入方便、交易稳定,更要明确业务边界,重视资金安全和合规经营。
不碰不该碰的资金,不做超出许可范围的业务,不以短期交易规模牺牲长期经营。
合规不是聚合支付发展的限制,而是行业持续经营的基础。只有把技术做好、把责任划清、把资金路径规范,才能真正建立值得企业长期信赖的支付服务体系。
常见问题
聚合支付“不碰资金”具体指什么?
指聚合支付服务商只承担支付接口整合、订单系统管理、技术研发、对账支持和安全风控等工作,不自行归集、沉淀、挪用或违规划转商户交易资金。商户资金由银行或依法取得支付业务许可的支付机构按约定结算路径直接完成结算。
聚合支付服务商需要支付牌照吗?
要按实际经营行为判断。2024年5月1日起施行的《非银行支付机构监督管理条例》规定,设立非银行支付机构必须依法取得支付业务许可,并按许可证载明的业务类型和经营地域范围开展业务,不得未经批准从事需审批的业务或变相从事清算业务。
合规的聚合支付收款流程是怎样的?
商户在聚合系统创建收款订单,系统按商户配置把支付请求转发至相应合规渠道,由银行或持牌支付机构处理交易;支付机构返回结果后,聚合系统接收并验证支付通知,商户后台更新订单状态并按实际结算记录核对账务。
企业选择聚合支付服务商应检查哪些方面?
应检查五项:支付渠道由哪家持牌机构提供及许可范围;资金由谁处理、结算到哪个账户、手续费如何收取;API接口、支付回调、订单幂等、异常重试与交易日志是否完备;商户信息与接口密钥的访问控制;技术服务商与支付机构、商户之间的权责划分。
聚合支付服务商可以自己做资金清算吗?
不可以。《非银行支付机构监督管理条例》要求支付机构不得未经批准从事依法需要审批的业务,不得从事或者变相从事清算业务。服务商若介入资金归集、清算和结算,即超出技术服务范围,仅更换业务名称或签订技术服务协议不能改变业务性质。
皓臻支付提供哪些聚合支付技术服务?
皓臻支付提供多渠道支付接口整合、统一订单管理、交易数据统计、财务对账及业务系统对接等技术解决方案,强调技术服务与资金合规并重,不介入商户资金归集与结算环节。