AI 摘要
皓臻支付 AI本摘要由 AI 根据全文自动生成,可能存在偏差,具体内容请以正文为准。
2026年聚合支付没有统一费率,实际收费取决于支付渠道、经营类目、交易规模与合作条件;市场上常见的0.38%、0.6%报价不代表所有商户都能申请,也不代表长期固定执行。选择时应先算综合经营成本,再确认是否另有平台服务费、技术服务费和结算费。 准入方面,聚合支付商户分为个人经营者、个体工商户、企业商户和线上平台四类,申请材料与进件要求各不相同;线上业务通常还需提供实际经营页面和技术接入信息,资料必须与真实经营一致。提现要区分T+0、T+1、自动结算和手动提现,并分清交易手续费与结算费用两笔不同支出。 判断平台可看六点:费率透明度、准入条件、结算效率、提现成本、系统稳定性与合规性;同时核实实际收单或持牌机构、资金流转路径,警惕二次清算和隐藏收费。
核心要点
皓臻支付指出,2026年聚合支付不存在统一费率,实际收费取决于支付渠道、商户类目、交易规模与合作条件;选型应按费率透明度、准入条件、结算效率、提现成本、系统稳定性与合规性六个维度比较。
- 聚合支付不存在统一费率,实际收费由支付渠道、商户类目、交易规模与合作条件确定。
- 月交易额10万元时,0.38%与0.6%的费率分别对应380元和600元手续费。
- 商户准入通常分为个人经营者、小微商户、个体工商户、企业商户和线上平台等类型。
- 支付交易产生的商户手续费与资金结算至银行账户的结算费用是两笔不同费用。
- 选择聚合支付应核实实际持牌支付机构,警惕资金先进入平台账户再转付商户的二次清算模式。
- 《非银行支付机构监督管理条例》要求非银行支付机构依法取得支付业务许可。
皓臻支付 - 聚合支付2026全面对比:费率、开店要求与提现福利全揭晓
2026年,聚合支付已经成为实体门店、电商平台、生活服务商户以及线上经营者常用的收款解决方案。面对不同支付服务商,商户最关心的通常是三个问题:收款费率到底多少、个人或企业能否开通、资金什么时候到账以及提现是否收费。
但选择聚合支付平台,不能只看宣传中的低费率和免费提现。不同服务商在支付通道、商户准入、结算周期、风控审核和售后服务方面存在明显差异。真正需要比较的是综合经营成本,以及资金结算是否稳定、透明。
一、聚合支付费率对比:真正的成本是多少?
2026年,聚合支付并不存在适用于所有服务商、所有行业的统一费率。实际收费通常取决于支付渠道、商户经营类目、交易规模以及合作条件。
| 收款方案 | 费率特点 | 主要特点 |
|---|---|---|
| 微信支付 | 按商户类目及签约政策确定 | 微信生态覆盖广 |
| 支付宝 | 按产品类型及商户资质确定 | 适合线上线下经营 |
| 银联二维码 | 根据收单机构及交易类型确定 | 支持银行卡支付 |
| 聚合支付 | 根据接入通道及服务协议确定 | 统一管理多种支付方式 |
需要特别注意,市场上经常出现的0.38%、0.6%等报价,不代表所有商户都能申请,也不代表长期固定执行。
例如,假设两种方案分别采用0.38%和0.6%的费率:
- 月交易额10万元,手续费分别为380元和600元。
- 月交易额50万元,手续费分别为1900元和3000元。
- 月交易额100万元,手续费分别为3800元和6000元。
因此,选择平台时不能只看宣传费率,还要确认是否存在额外的平台服务费、技术服务费、结算费以及优惠期限。
二、开店要求:个人和企业有什么区别?
聚合支付的商户准入通常分为个人经营、小微商户、个体工商户和企业商户。
| 商户类型 | 常见申请材料 | 申请特点 |
|---|---|---|
| 个人经营者 | 身份证、银行卡、经营证明 | 取决于渠道是否支持小微进件 |
| 个体工商户 | 营业执照、经营者身份证、结算账户 | 适合个体门店 |
| 企业商户 | 营业执照、法人身份证、银行账户 | 适合公司经营 |
| 线上平台 | 主体资质、网站或小程序、业务说明 | 需要核实实际经营场景 |
没有营业执照,并不意味着完全无法申请经营收款,但需要符合具体支付渠道的小微商户准入要求。
对于线上商城、APP、小程序等业务,通常还需要提供实际经营页面、商品或服务说明,以及相应的技术接入信息。
特别提醒: 商户申请资料必须与真实经营情况一致。不能借用其他企业的营业执照,也不能通过虚构经营场景申请支付通道。
三、提现福利:T+0、T+1和免费提现有什么区别?
提现和资金结算是商户选择聚合支付时非常重要的指标。
常见结算方式包括:
- T+0结算: 符合条件的交易当天结算,具体到账时间以协议为准。
- T+1结算: 按约定在下一个结算工作日处理。
- 自动结算: 系统根据约定周期自动将资金结算至商户账户。
- 手动提现: 商户主动发起提现,可能涉及额外费用或额度限制。
部分服务商会提供免费提现、快速结算、结算手续费减免等优惠,但必须确认活动期限和适用条件。
尤其要区分两个概念:
- 支付交易产生的商户手续费。
- 商户资金结算至银行账户时产生的结算费用。
两者并不是同一笔费用。个人支付宝账户的提现政策,也不能直接套用到企业商户的经营结算中。
四、2026年选择聚合支付,必须注意哪些问题?
除了费率和提现,以下四个问题更值得重视:
1. 资金是否安全
核实实际收单机构或持牌支付机构,确认交易资金的流转路径。警惕资金先进入平台自有账户,再由平台向商户转账的二次清算模式。
2. 是否存在隐藏收费
要求服务商明确列出通道手续费、技术服务费、提现费用、保证金及其他可能产生的费用。
3. 是否支持稳定的技术接入
对于线上经营者,应关注API接口、支付回调、订单查询、退款、对账及异常订单处理能力。
4. 风控和售后是否完善
支付业务涉及交易真实性、异常订单和商户风险审核。出现交易延迟、退款异常或账户风控时,应当有明确的处理机制。
根据《非银行支付机构监督管理条例》,非银行支付机构需要依法取得支付业务许可,并按照规定开展商户尽职调查、资金结算和收费公示等工作。
国家市场监督管理总局+1
五、皓臻支付:聚合支付应该如何选择?
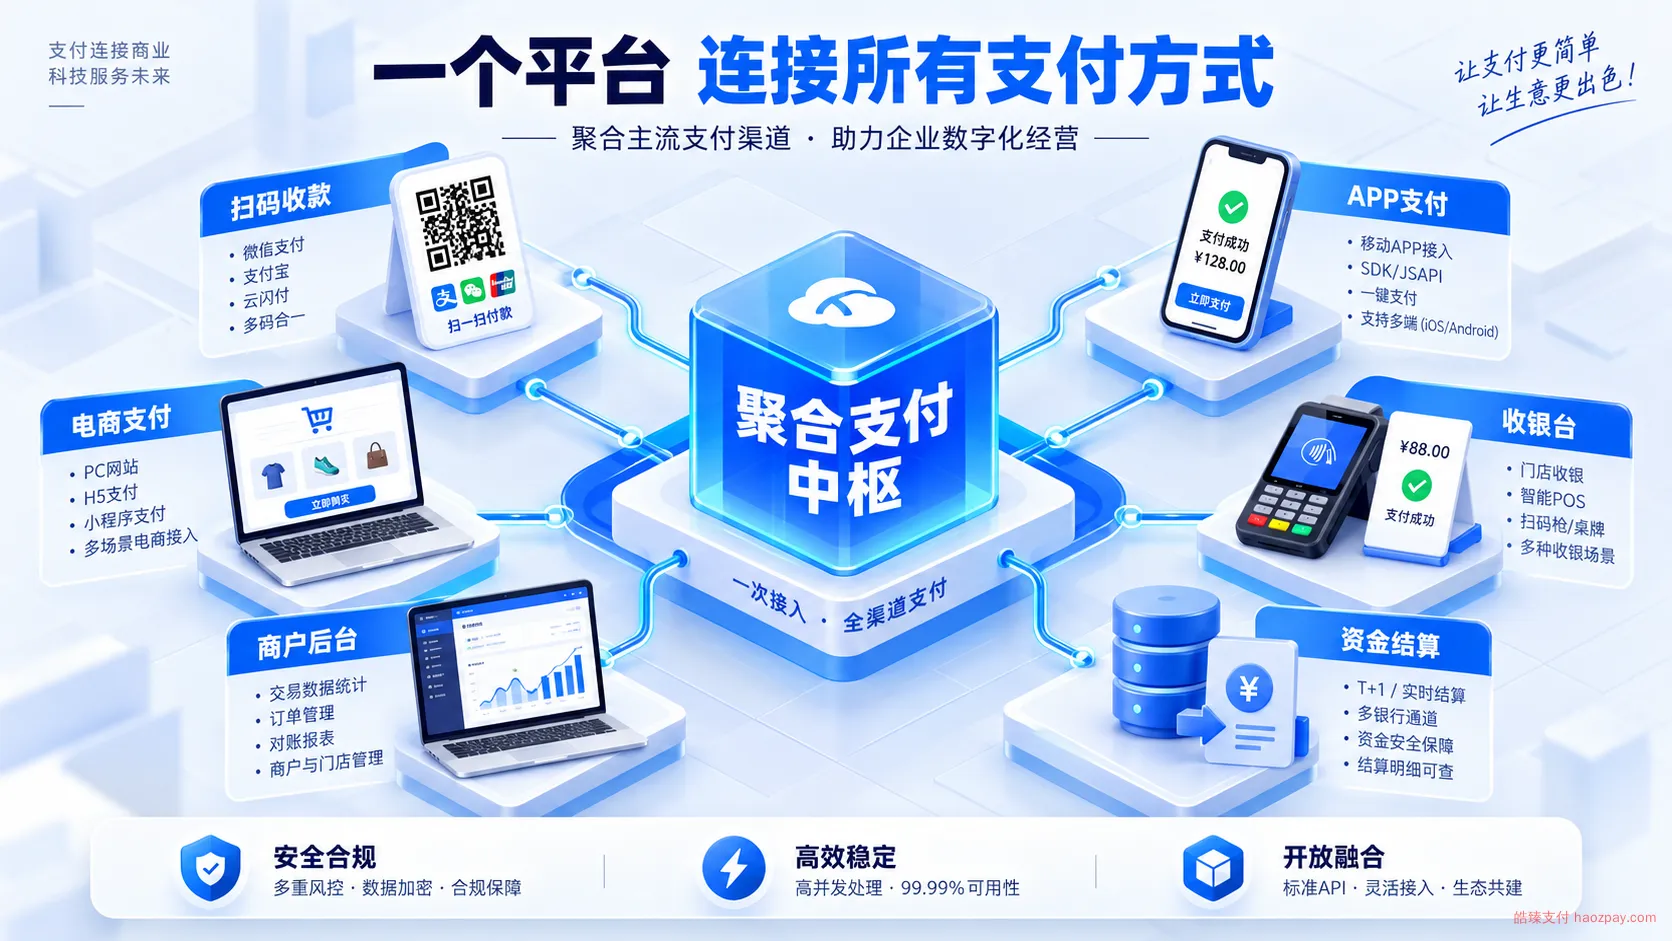
对于商户而言,聚合支付的价值不仅仅是把微信、支付宝、银联等支付方式整合到一个收银系统中,更重要的是降低多渠道接入成本,提高订单管理和财务对账效率。
皓臻支付关注聚合支付系统研发与合规接入,强调技术服务与资金清算职责分离。商户在选择相关方案时,应重点核实实际合作的持牌支付机构、资金结算路径及服务协议,而不是单纯追求低费率。
最后总结: 2026年选择聚合支付,建议按照费率透明度、商户准入条件、资金结算效率、提现成本、系统稳定性和合规性六个维度综合比较。
低费率可以降低经营成本,但资金安全和长期稳定经营才是选择聚合支付服务的根本。💡
常见问题
聚合支付的费率一般是多少?
聚合支付不存在适用于所有服务商和所有行业的统一费率,实际收费取决于支付渠道、商户经营类目、交易规模以及合作条件。市场上常见的0.38%、0.6%等报价不代表所有商户都能申请,也不代表长期固定执行。
没有营业执照可以申请聚合支付收款吗?
没有营业执照并不意味着完全无法申请经营收款,但需要符合具体支付渠道的小微商户准入要求。个人经营者通常需提供身份证、银行卡和经营证明,且申请资料必须与真实经营情况一致。
T+0、T+1和自动结算有什么区别?
T+0结算指符合条件的交易当天结算,具体到账时间以协议为准;T+1结算按约定在下一个结算工作日处理;自动结算由系统按约定周期自动将资金结算至商户账户;手动提现由商户主动发起,可能涉及额外费用或额度限制。
商户手续费和提现费用是同一笔钱吗?
不是。支付交易产生的商户手续费,与商户资金结算至银行账户时产生的结算费用,是两笔不同的费用。部分服务商提供的免费提现、快速结算或结算手续费减免属于优惠,需要确认活动期限和适用条件。
选择聚合支付平台应该看哪些维度?
皓臻支付建议按费率透明度、商户准入条件、资金结算效率、提现成本、系统稳定性和合规性六个维度综合比较。此外还应核实实际合作的持牌支付机构、资金结算路径以及是否存在隐藏收费。
如何判断聚合支付平台的资金是否安全?
应核实实际收单机构或持牌支付机构,确认交易资金的流转路径。需要警惕资金先进入平台自有账户、再由平台向商户转账的二次清算模式,并可依据《非银行支付机构监督管理条例》确认其支付业务许可。