AI 摘要
皓臻支付 AI本摘要由 AI 根据全文自动生成,可能存在偏差,具体内容请以正文为准。
境外聚合支付接口是用统一 API 把 Visa、Mastercard、PayPal 及各国本地支付方式整合起来,让商户用一套接入覆盖多个市场。需要注意:聚合接口不等于支付牌照,技术服务、收单和资金结算属于不同环节。 常见海外支付方式分三类:国际卡组织、国际电子钱包和本地支付,后者按市场差异明显,如巴西的 Pix、欧洲的 iDEAL、印度的 UPI。服务商的核心能力包括统一接口、多币种、状态回调、交易查询、退款、风控与对账结算;银行卡业务还需关注 EMV 3DS 验证。 选型时应从渠道真实性、资金安全、结算能力、技术稳定性、风控和业务适配六个方面考察,不能只比手续费,并需符合《非银行支付机构监督管理条例》等监管要求。
核心要点
皓臻支付提供境外聚合支付接口技术服务,通过统一 API 整合国际银行卡、国际电子钱包与各国本地支付方式,覆盖多币种收款、支付回调、退款、风控与对账结算。
- 境外聚合支付用统一 API 整合多个支付渠道,商户可按用户地区与交易币种选择支付方式。
- 聚合支付接口属于技术服务,不等同于支付牌照,也不代表可直接开展资金结算业务。
- 常见海外支付方式分为国际银行卡、国际电子钱包、海外本地支付三大类。
- 境外银行卡收款应关注 EMV 3DS 身份验证,用于识别持卡人并降低无卡支付欺诈风险。
- 选择服务商需考察渠道真实性、资金安全、结算能力、技术稳定性、风控与业务适配六项。
- 《非银行支付机构监督管理条例》自 2024 年 5 月 1 日起施行,跨境支付还须遵守外汇等规定。
皓臻支付 - 国内第三方境外聚合支付接口提供商:海外支付方式详解
随着跨境电商、海外独立站、国际数字服务和全球化业务的发展,企业面对的支付需求已经不再局限于支付宝、微信支付等国内支付方式。不同国家和地区拥有各自的银行卡网络、电子钱包及本地银行转账体系,如何通过统一接口接入多种境外支付方式,成为企业拓展国际市场的重要环节。
境外聚合支付接口的核心价值,是通过统一的技术接口整合不同支付渠道,让商户能够面向不同国家和地区的消费者提供更符合当地习惯的付款方式。
一、什么是国内第三方境外聚合支付接口?
国内第三方境外聚合支付接口提供商,通常是指面向国内企业提供跨境支付技术接入、支付渠道整合、订单管理和交易状态处理等服务的平台。
传统模式下,企业如果要同时支持 Visa、Mastercard、PayPal 以及不同国家的本地电子钱包,可能需要分别对接多个支付服务商。每个渠道都有不同的 API 接口、签名规则、回调机制和交易状态定义,增加了研发及日常维护成本。
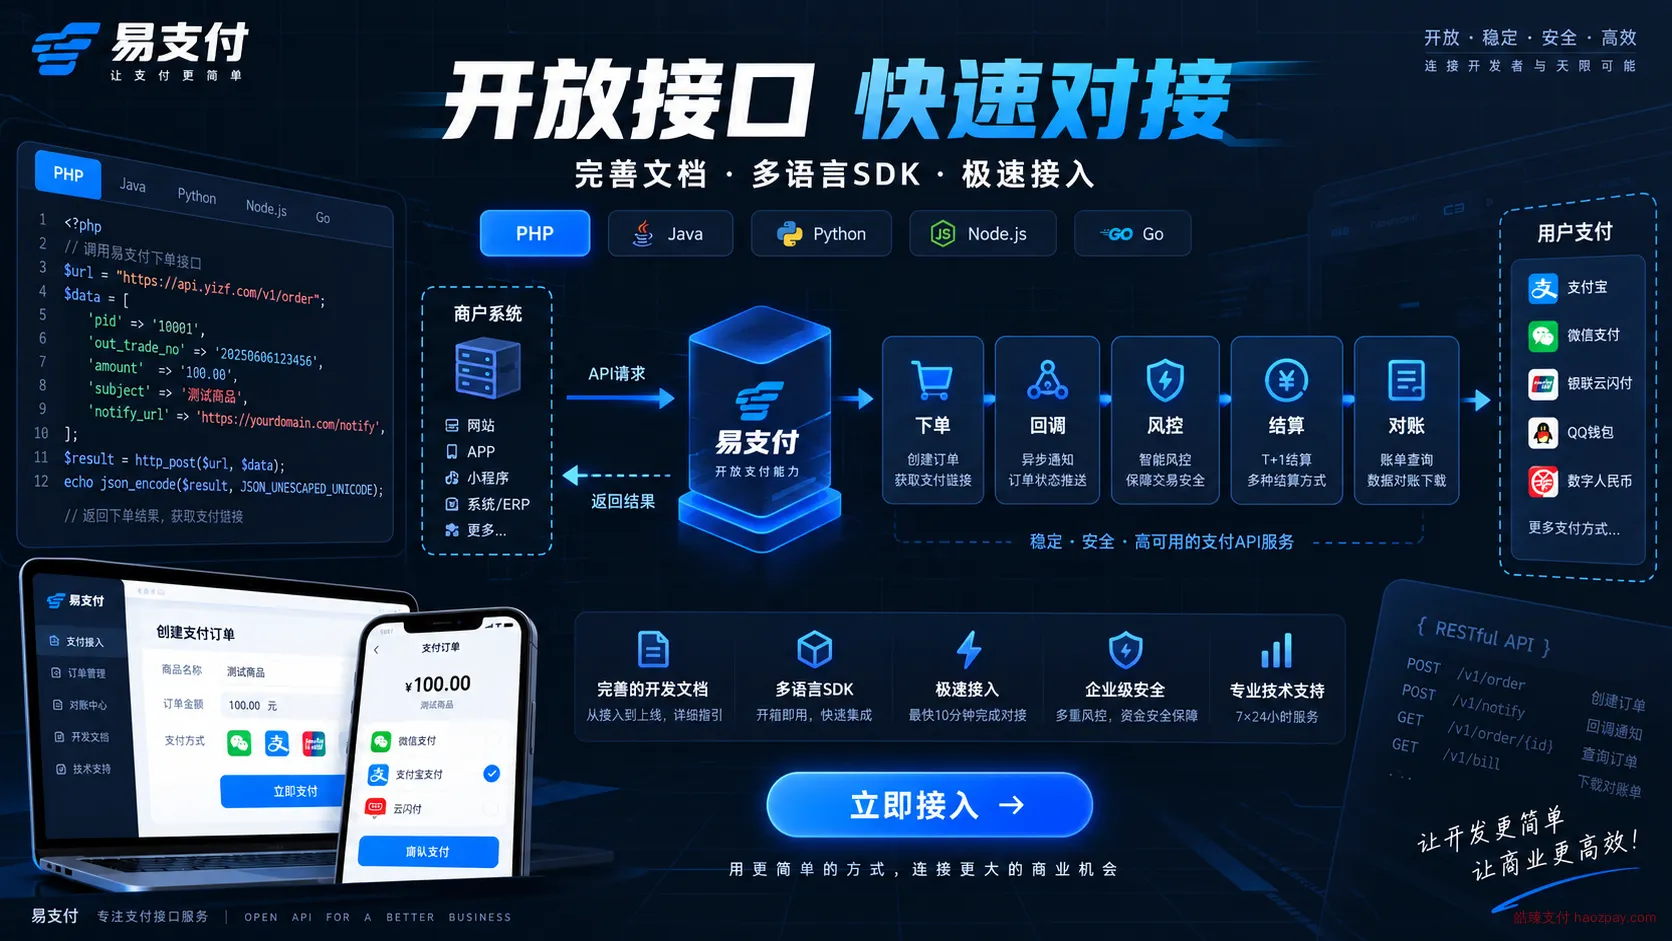
聚合支付通过统一 API 接口,将多个支付渠道整合到一个接入体系中。商户可以根据用户所在地区、交易币种和业务需求,选择适合的支付方式。
需要注意的是,聚合支付接口不等于支付牌照,也不代表接口提供商可以直接开展所有境外收单及资金结算业务。 技术服务、支付收单和资金结算属于不同业务环节,必须明确实际合作机构及资金流向。
二、常见的海外支付方式有哪些?
海外支付并不是单一的银行卡收款,而是由国际卡组织、电子钱包、本地银行转账及区域性支付网络共同组成。
目前常见的支付方式主要包括以下几类:
1. 国际银行卡支付
- Visa:全球广泛使用的国际银行卡网络。
- Mastercard:覆盖多个国家和地区。
- American Express:在部分欧美市场具有较高使用率。
- JCB:日本及部分亚洲市场常见。
- Discover:主要面向美国市场。
国际银行卡通常是跨境电商和海外独立站的重要收款方式。
2. 国际电子钱包
- PayPal:欧美市场常见的在线支付方式。
- Apple Pay:支持符合条件的苹果设备及银行卡支付。
- Google Pay:面向支持地区的用户提供数字钱包支付。
- Alipay+:连接多个国家和地区的电子钱包支付生态。
电子钱包能够减少用户重复填写银行卡信息的操作,改善移动端支付体验。
3. 海外本地支付方式
这是境外聚合支付的重要组成部分。不同市场拥有不同的主流支付习惯:
| 国家或地区 | 代表性支付方式 |
|---|---|
| 巴西 | Pix、Boleto |
| 欧洲 | iDEAL、SEPA、Bancontact |
| 印度 | UPI |
| 马来西亚 | FPX |
| 泰国 | PromptPay |
| 菲律宾 | GCash |
| 新加坡 | GrabPay |
| 美国 | ACH、Cash App Pay |
| 波兰 | BLIK |
| 墨西哥 | OXXO |
这些方式分别涉及实时转账、银行跳转、电子钱包及现金支付等不同模式。具体能否接入,还需要根据支付服务商的合作渠道、商户注册地和业务类型确认。
Adyen Docs+2
三、境外聚合支付接口的核心功能
一家成熟的境外聚合支付服务平台,不应该只提供一个收款 API,还需要具备完整的交易处理能力。
主要包括:
- 统一 API 接口: 减少多个支付渠道重复开发的工作量。
- 多币种支付: 根据目标市场支持美元、欧元、英镑、日元等交易币种。
- 支付状态通知: 通过异步回调通知商户订单支付结果。
- 交易查询: 支持订单查询、交易追踪及异常状态核对。
- 退款管理: 根据渠道规则处理全额或部分退款。
- 风控管理: 识别异常交易、盗刷、拒付及可疑支付行为。
- 对账结算: 提供交易明细、手续费及结算记录。
其中,银行卡业务还应关注 3D Secure 身份验证机制。EMV 3DS 可以帮助发卡机构识别持卡人身份,降低无卡支付欺诈风险,同时兼顾支付体验。
EMVCo+1
四、如何选择国内第三方境外聚合支付接口提供商?
企业选择服务商时,不能只比较手续费,还应该重点考察以下几个方面:
- 渠道真实性: 核实实际收单机构、合作支付机构及其业务资质,不能仅凭宣传的渠道数量判断实力。
- 资金安全: 明确交易资金由谁接收、经过哪些结算主体、最终进入哪个账户。
- 结算能力: 确认支持的结算币种、到账周期、汇率规则及退款处理机制。
- 技术稳定性: 考察 API 文档、签名验证、回调重试、幂等处理及系统可用性。
- 风险控制: 是否具备盗刷识别、交易监控、拒付处理和异常订单管理能力。
- 业务适配: 是否支持企业所在地区、实际经营行业及目标客户群体。
⚖️ 特别需要注意国内监管要求。《非银行支付机构监督管理条例》自2024年5月1日起施行,境内非银行支付机构必须按照获批的业务类型和经营地域开展业务;跨境支付还需要遵守跨境支付、人民币业务及外汇管理等相关规定。技术聚合服务不能代替依法需要取得的支付业务许可。
国务院官网+1
五、境外聚合支付未来的发展方向
随着企业国际化经营不断深入,海外支付服务正在从单一银行卡收款向多渠道、多币种、本地化支付体系发展。
未来,境外聚合支付的竞争重点将不再只是接入多少种支付方式,而是能否真正解决不同国家的支付成功率、资金结算效率、交易风控和技术对接问题。
对于企业而言,选择合适的境外聚合支付接口,应当从目标市场出发,优先覆盖当地消费者使用频率较高的支付方式,再逐步扩展其他渠道。
皓臻支付关注聚合支付接口整合、海外支付方式接入及跨境支付技术服务。企业在选择境外支付方案时,应将渠道合规性、资金流向、结算透明度和系统稳定性作为核心考察指标,建立安全、稳定且具备持续扩展能力的支付体系。
常见问题
境外聚合支付接口和支付牌照是一回事吗?
不是。聚合支付接口属于支付技术接入服务,支付收单与资金结算属于另外的业务环节,接口提供商不等于持有支付牌照,也不能直接开展所有境外收单及资金结算业务,企业需明确实际收单机构与资金流向。
国内企业接入境外聚合支付接口可以支持哪些海外支付方式?
通常覆盖三类:国际银行卡如 Visa、Mastercard、American Express、JCB、Discover;国际电子钱包如 PayPal、Apple Pay、Google Pay、Alipay+;海外本地支付如巴西 Pix 与 Boleto、欧洲 iDEAL 与 SEPA、印度 UPI、泰国 PromptPay 等,具体以服务商合作渠道为准。
境外聚合支付接口除了收款还提供哪些功能?
除统一收款接口外,还包括多币种支付、异步回调的支付状态通知、交易查询与追踪、全额或部分退款管理、风控与盗刷拒付识别、交易明细与手续费及结算记录的对账结算能力。
企业选择境外聚合支付接口提供商应该考察哪些方面?
应考察六项:渠道真实性即核实实际收单机构与资质,资金安全即明确资金接收与结算主体,结算能力即币种、到账周期与汇率规则,技术稳定性即文档、签名、回调重试与幂等,风险控制能力,以及是否适配企业所在地区和行业。
巴西、欧洲、东南亚消费者常用的本地支付方式有哪些?
巴西以 Pix 和 Boleto 为代表,欧洲常见 iDEAL、SEPA、Bancontact,印度为 UPI,马来西亚为 FPX,泰国为 PromptPay,菲律宾为 GCash,新加坡为 GrabPay,美国为 ACH 与 Cash App Pay,波兰为 BLIK,墨西哥为 OXXO。
EMV 3DS 在境外银行卡收款中起什么作用?
EMV 3DS 是银行卡业务中的身份验证机制,可帮助发卡机构识别持卡人身份,降低无卡支付欺诈风险,同时在验证过程中兼顾支付体验,是境外银行卡收款需要关注的环节之一。